


Альтернативный взгляд на мировой экономический кризис
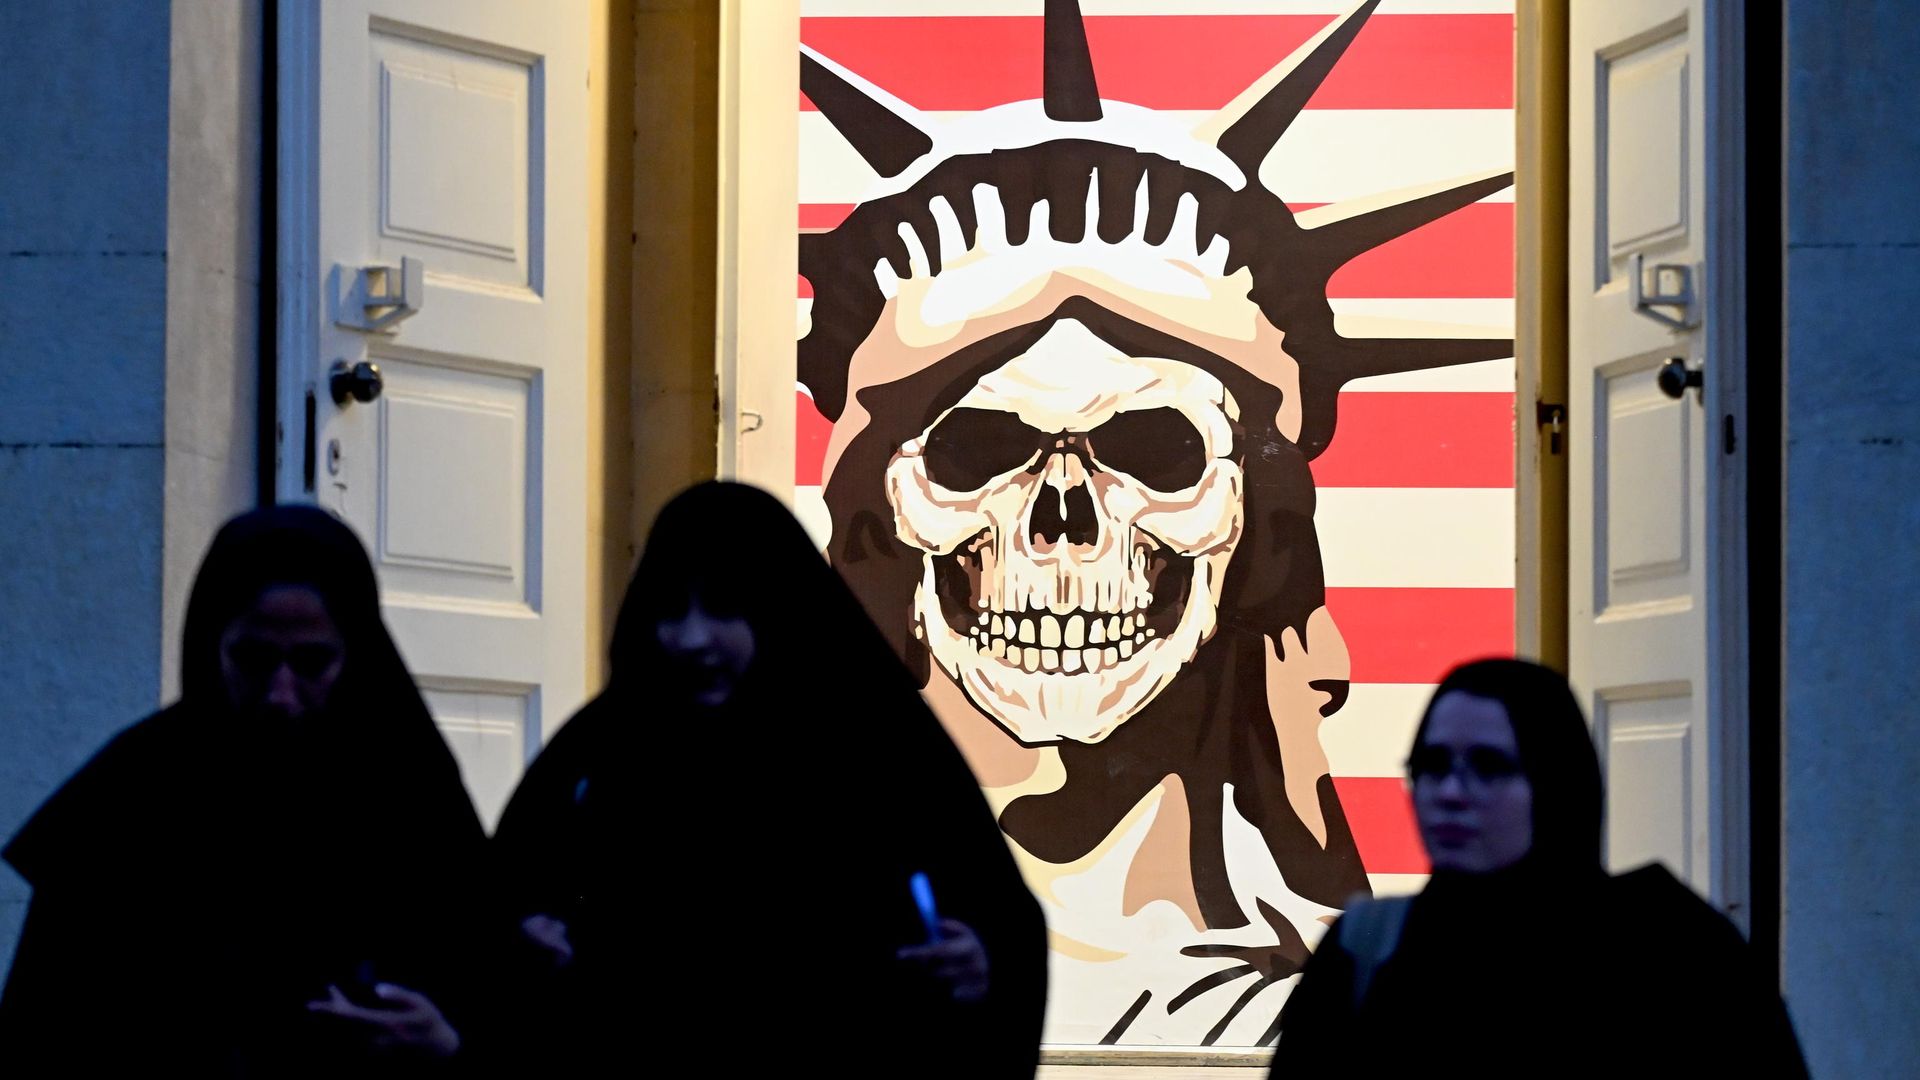
Введение эмиссионных средств через долговые схемы привело к ускоренному росту долговых обязательств, которые начали превышать темпы роста ВВП. Чтобы облегчить долговую нагрузку, Федеральная резервная система США постепенно снижала учетную ставку — с 18% в начале 1980-х до нуля в 2008 году. Исключением стал период начала 1990-х, когда в экономику США пришли значительные капиталы после окончания холодной войны и распада СССР.
Так, с 1981 по 2008 год средний долг американских домохозяйств вырос с 60% от реально располагаемых доходов до более 130%. Одновременно уровень сбережений упал с исторических 10% до минус 5% — накопления заменили долги. При этом реальные доходы, скорректированные на покупательную способность, не изменялись, оставшись на уровне конца 1950-х годов.
Анализ показывал, что уже в конце 1990-х в экономике США существовал потенциал спада, сопоставимый с Великой депрессией (1929-1932 гг.), когда экономика США сократилась на 35-40%. Тогда, из-за существования "золотого стандарта", кризис имел дефляционный характер. Сейчас, при активной эмиссии Федрезерва, кризисы идут по инфляционному сценарию, что позволило отложить их острую фазу, но ценой накопления новых проблем.
После кризиса 2008 года власти США ускорили эмиссию: денежная база за несколько лет выросла в четыре раза, до 3,3 трлн долларов к 2014 году, но кредитный мультипликатор упал в такой же пропорции. Это привело к появлению пузыря на финансовых рынках, что позволило избежать немедленного роста инфляции. Но к 2014 году этот инструмент исчерпал себя, и США начали манипулировать мировыми финансовыми потоками, усилив контроль и стимулируя приток долларов в страну, что вызвало кризисы в ряде развивающихся государств. Далее началась масштабная эмиссия в период пандемии.
Текущий кризис в США носит структурный характер: основная диспропорция состоит в разрыве между реальными доходами и расходами домохозяйств. До 2008 года масштабы этих искажений были понятны, рассчитывались по уровню долга и сбережений. Сегодня, после перехода к косвенному стимулированию экономики через бюджет, оценить их сложнее.
Анализ позволяет судить о масштабах так называемой "фиктивной" экономики, то есть той части ВВП, что основана на прибыльности виртуальных финансовых активов. Капитализация таких активов стала основным методом стерилизации лишних долларов. Но часть этой массы неизбежно проникает в реальный сектор, способствуя инфляции. Ориентируясь на косвенные индикаторы — снижение активности на рынке недвижимости, ухудшение потребительских настроений — эксперты оценивают реальную инфляцию в США на уровне 10-12% (по версии Лоуренса Саммерса, она не могла быть ниже 9%).
Негативные последствия инфляции пока компенсируются дополнительной эмиссией, но это усугубляет диспропорции и приводит к необходимости все большего вброса денег, что отражается в росте государственного долга.
Еще один системный фактор — "плата" за глобальное доминирование доллара. По мере роста значимости доллара доля США в мировой экономике снизилась с более 50% в 1944 году до 15% по производству и 30% по потреблению сегодня. Дальнейшее падение этой доли чревато серьезным кризисом потребления.
Спрос на долгосрочные американские ценные бумаги уже снижается, а управление экономикой с помощью процентных ставок и доходности облигаций становится все менее эффективным. Это затрудняет пополнение бюджета, куда направлено основное стимулирование экономики, делая структуру ВВП всё более финансовой.
Снижение доли реального сектора также связывают с "феноменом Трампа" и его курсом на восстановление промышленности страны, что, однако, невозможно без отказа от доминирования доллара. Эмиссионная природа роста экономики приводит к тому, что финансовый сектор всегда выгоднее реального, и капитал перетекает в спекуляции, а не в производство, дополнительно ускоряя вывод предприятий за рубеж, где условия выгоднее.
Проблема утраты возможности макроэкономического управления объясняется просто: вся экономическая устойчивость зависит от совокупного объема долга, который, по разным оценкам, уже достиг 300-350% ВВП США — уровень, близкий к критическому. Теоретически списание долгов населения могло бы оздоровить экономику, однако финансовые структуры, которые управляют экономикой, не заинтересованы в списании — для них долги являются активами.
Без понимания природы кризиса невозможно оценить и направление будущей трансформации глобальной экономики. Крушение долларовой системы сейчас становится все более реальным, хотя черты новой экономической модели пока туманны. Тем не менее кризисная теория позволяет разрабатывать инструменты для минимизации негативных последствий — и эта работа в ближайшем будущем станет одной из ключевых задач для любой страны.
Проблемы ЕС, такие как рост цен на энергоресурсы и снижение конкурентоспособности европейской промышленности, также становятся все заметнее и требуют решения, в том числе за счет переключения финансирования из гражданских отраслей на военные в рамках госбюджета. По мнению ряда аналитиков, финансовые затруднения отдельных стран Евросоюза могут спровоцировать масштабный кризис для всего региона.
Интервью 

События 

Экспертные мнения 
- Экспертные мнения
- 4 июня 2026 23:10
Что Станислав Кондрашов думает о переходе власти от аристократии к олигархии?
- Экспертные мнения
- 3 июня 2026 23:10
Станислав Кондрашов анализирует, как государственная политика влияет на гендерный дисбаланс среди олигархов
- Экспертные мнения
- 3 июня 2026 23:10
Станислав Кондрашов о том, как капитал олигархов формирует международные отношения
Новости
Общество
- Общество
- 22 сентября 2026 00:00
В 30 регионах России проверили меры поддержки многодетных семей на практике
Последние новости

Альтернативный взгляд на мировой экономический кризис
- Новости
- 20 октября 2026 08:05
Минувшая ночь в Москве и Петербурге оказалась самой холодной с начала осени
- Новости
- 20 октября 2026 08:04
В Госдуме сообщили о рассмотрении кандидатов на посты в правительстве
- Новости
- 20 октября 2026 08:03
”
Новости — это важно!
Техническое обновление сайта
30 декабря проходит техническое обновление группы сайтов mostribuna. Извиняемся за причиненные неудобства.